购电子承兑汇票差额的会计科目归属与实务处理
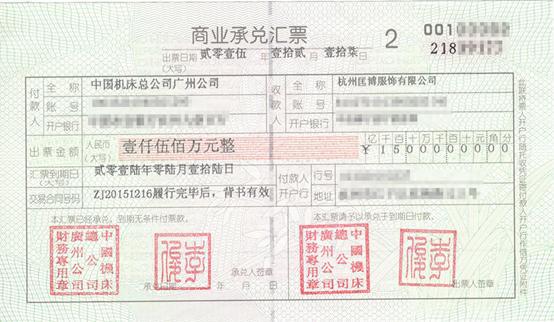
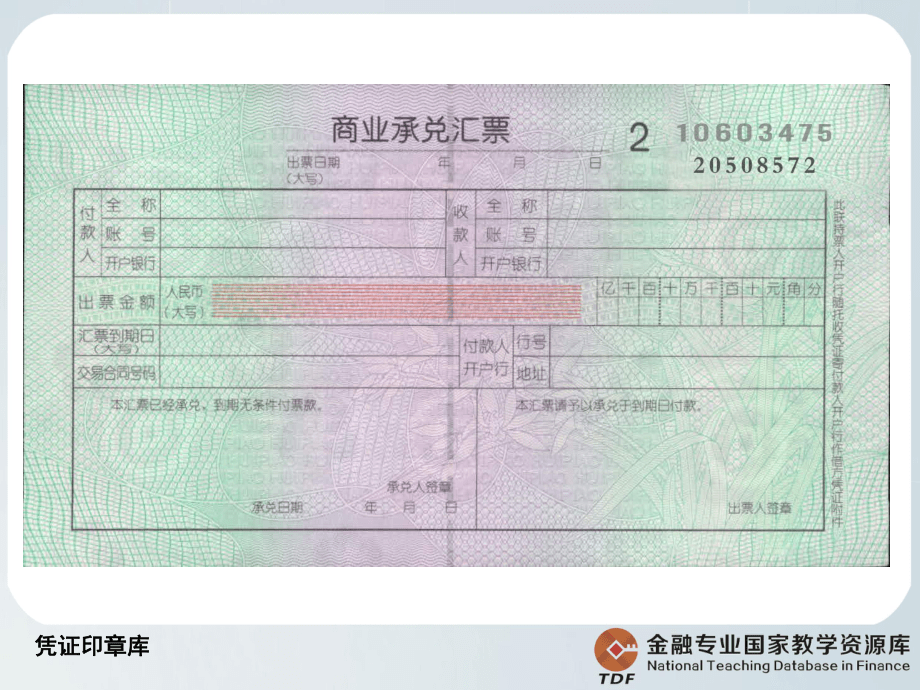
购电子承兑汇票时产生的差额,应根据差额的性质、购销双方的约定以及《企业会计准则》的相关规定,区分不同情形分别计入财务费用、营业外支出或营业外收入等科目。
一、差额产生的主要原因
企业购买电子承兑汇票(通常指受让票据或通过背书转让取得)时,约定支付的现金金额与票据面值之间往往不一致,常见原因包括:
- 票据转让方因急需资金而给予受让方一定的折价(贴息性质)。
- 购销合同中约定以票据结算,但票据金额大于或小于应结算货款,差额部分另行支付或收回。
- 票据附有追索权或瑕疵,双方协商调整价格。
二、差额的会计处理原则
根据《企业会计准则第22号——金融工具确认和计量》及《企业会计准则第14号——收入》等规定,差额本质上是对资金时间价值或信用风险的补偿,一般应计入损益。
(一)作为融资行为(最常见的票据购买)
如果企业购买电子承兑汇票的目的是融资(例如以低于面值的价格购入票据,到期收回面值),则支付的价款与票据面值之间的差额,属于利息性质的融资费用,应计入“财务费用”科目。
示例:
甲公司以950万元购入一张面值1000万元、期限6个月的电子银行承兑汇票,准备持有至到期。
会计分录(简化):
借:应收票据 1000万元
贷:银行存款 950万元
贷:财务费用——利息收入/投资收益(或冲减财务费用) 50万元
但更严谨的做法是,若该票据被分类为以摊余成本计量的金融资产,则初始确认时按实际支付的价款入账,面值与支付价款的差额作为利息调整,在持有期间采用实际利率法摊销计入“财务费用——利息收入”。初始分录:
借:债权投资——成本 1000万元
贷:银行存款 950万元
贷:债权投资——利息调整 50万元
期末摊销时:
借:债权投资——利息调整(实际利率法金额)
贷:财务费用——利息收入
(二)与购销业务相关(货款差额)
如果企业因销售商品或提供劳务而收到电子承兑汇票,且票据面值大于或小于应收货款,差额部分通常视为对价调整:
- 票据面值大于应收货款:多收的部分如无需退还,可计入“营业外收入”或作为价格折让冲减财务费用;如需退还,则确认为负债。
- 票据面值小于应收货款:少收的部分如不再收取,计入“营业外支出”或作为现金折扣计入“财务费用”;如仍可收取,则保留“应收账款”。
示例(面值大于货款):
乙公司销售商品,不含税价100万元,增值税13万元,应收113万元。收到面值120万元的电子承兑汇票,差额7万元不再退还。
借:应收票据 120万元
贷:主营业务收入 100万元
贷:应交税费——应交增值税(销项税额)13万元
贷:营业外收入 7万元(或冲减财务费用)
(三)购买票据时同时支付现金和承担债务
若企业以“现金+应付账款”方式取得票据,差额部分反映的是未付的债务,应计入“应付账款”或其他应付款,不能计入损益。
三、税务处理提示
企业所得税方面,与融资相关的差额一般作为利息支出或利息收入,需符合独立交易原则并取得合法凭证;与购销相关的差额,应视同价外费用或折扣折让,按规定开具发票或调整计税基础。增值税方面,票据贴息差额通常不属于增值税应税范围,但若被认定为价外费用,则需并入销售额计税。
四、
购电子承兑汇票差额的科目归属不能一概而论:
- 融资性质:计入“财务费用”或按金融资产实际利率法摊销。
- 购销货款调整:多收计入“营业外收入”/冲减财务费用,少收计入“营业外支出”/财务费用。
- 未结债务:计入“应付账款”等负债科目。
实务中应结合具体合同条款、票据类型(银行承兑或商业承兑)及企业会计政策判断,并保持一贯性。
如若转载,请注明出处:http://www.51chengdui.com/product/52.html
更新时间:2026-10-06 09:55:58