商业承兑汇票承兑业务全解析 流程、风险与风控要点
一、什么是商业承兑汇票承兑?
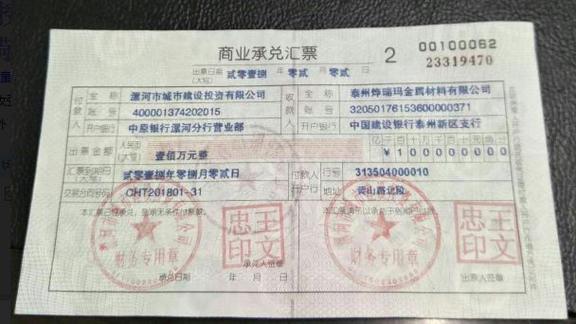
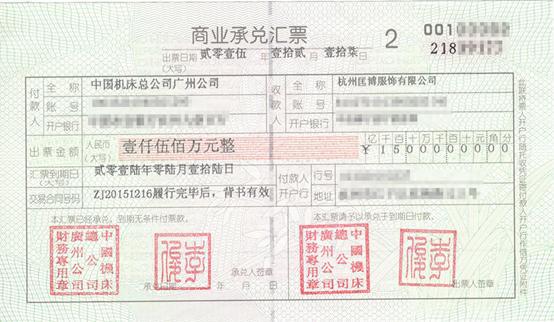
商业承兑汇票(简称“商票”)是由出票人签发,委托付款人在指定日期无条件支付确定金额给收款人或持票人的票据。所谓“承兑”,是指付款人承诺在汇票到期日支付汇票金额的票据行为。对于商票而言,承兑人就是付款人(通常为出票企业本身),一旦承兑,付款人即成为票据的主债务人,承担到期无条件付款的责任。
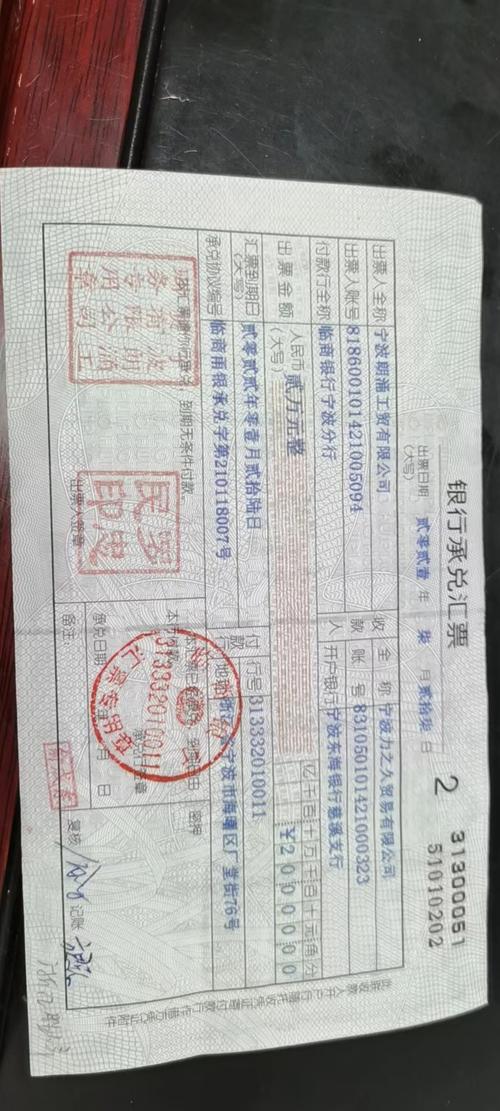
与银行承兑汇票(银票)不同,商票的承兑人是企业而非银行,因此其信用基础完全依赖于承兑企业的商业信用,风险相对较高,但同时也为企业提供了更便捷的融资和支付工具。
二、商业承兑汇票承兑的法律内涵
根据《票据法》,承兑是汇票特有的制度。商票的出票人可以是收款人,也可以是付款人。若出票人与付款人为同一人(即出票人兼付款人),则出票行为本身即包含承兑的意思表示,无需另行承兑。但若出票人与付款人非同一人,则必须由付款人进行承兑,否则持票人的付款请求权无法确定。
承兑行为具有以下法律特征:
- 单方行为:付款人一旦承兑,即产生法律约束力,无需持票人同意。
- 要式行为:承兑需在汇票正面记载“承兑”字样、承兑日期并签章。
- 不可撤销:承兑人不得在承兑后撤销承兑,除非存在法定无效情形。
三、商业承兑汇票承兑的常见流程
1. 出票与交付
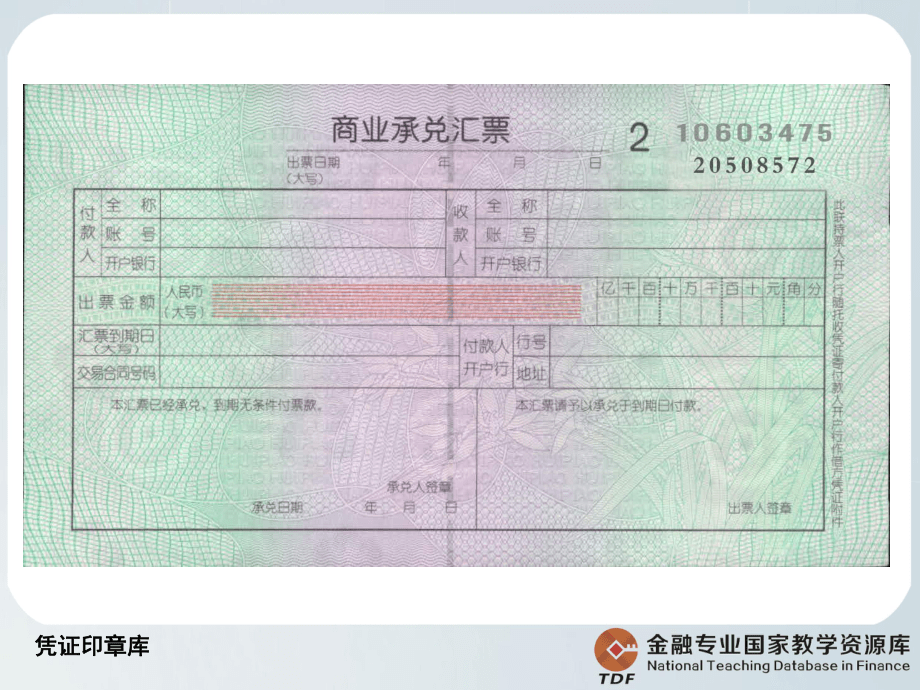
出票人签发商票并交付给收款人,票据上需载明“商业承兑汇票”字样、无条件支付委托、确定金额、付款人名称、收款人名称、出票日期、出票人签章等法定事项。
2. 提示承兑
持票人(通常为收款人或背书后的持票人)在汇票到期日前向付款人提示承兑。提示承兑的期限为:定日付款或出票后定期付款的汇票,应在到期日前提示;见票后定期付款的汇票,应自出票日起1个月内提示。
3. 承兑或拒绝承兑
付款人收到提示后,应在3日内作出是否承兑的决定。若承兑,则在汇票上记载“承兑”并签章;若拒绝,则应出具拒绝证明。若付款人未在规定期限内承兑,视为拒绝承兑。
4. 提示付款
汇票到期后,持票人应在法定期限内(自到期日起10日内)向承兑人提示付款承兑人应在当日或约定期限内足额付款。
四、商业承兑汇票承兑的核心风险
1. 信用风险
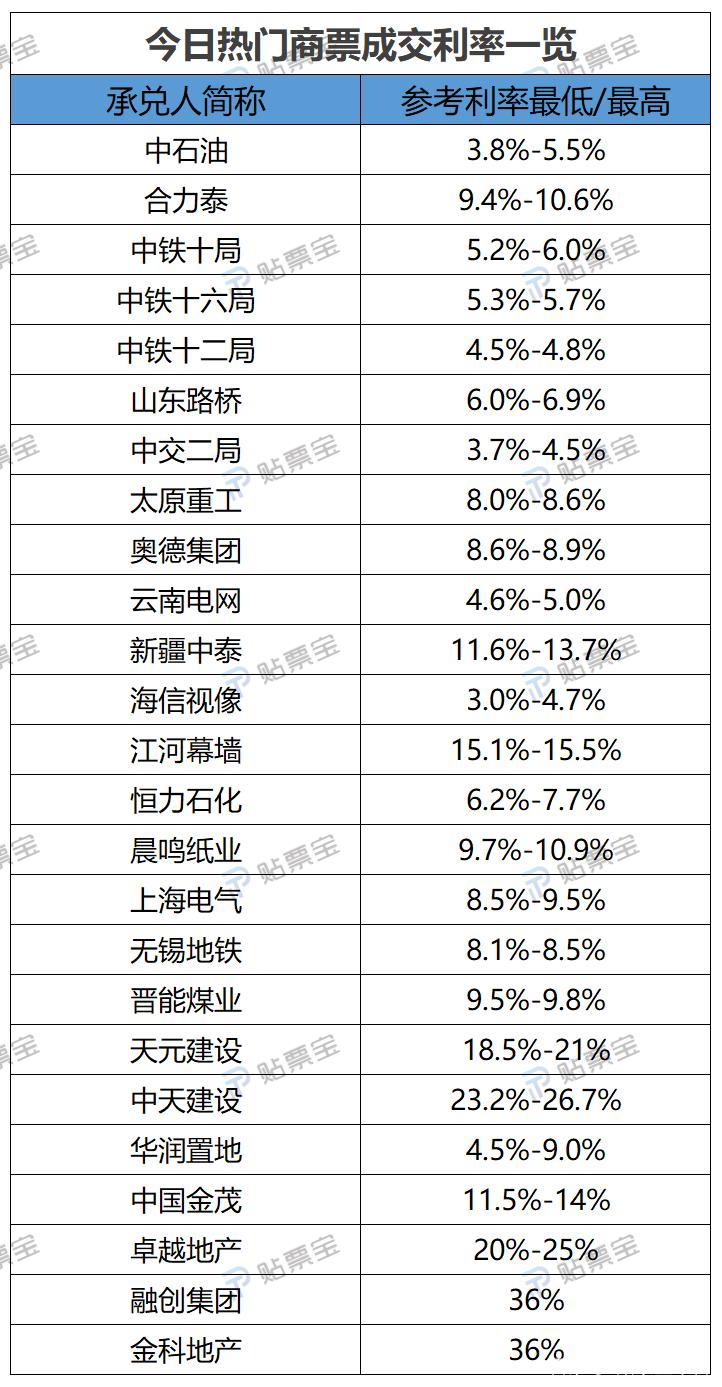
商票承兑的核心风险是承兑企业的信用风险。若承兑企业到期无力支付或恶意拒付,持票人将面临资金损失。尤其在经济下行期,中小企业商票违约事件频发。
2. 流动性风险
商票的二级市场流动性远低于银票,持票人若需提前变现,可能面临贴现困难或高贴现成本。
3. 操作风险
虚假承兑、伪造签章、重复承兑等操作风险时有发生,需在贸易背景真实性、票据审验等环节严格把关。
4. 法律风险
因提示承兑期限、拒绝证明形式不当等导致持票人丧失追索权的情形,属于常见法律风险。
五、商业承兑汇票承兑的风控要点
企业作为持票人或承兑人,应建立全流程风控体系:
对持票人(接受商票方)而言:
- 严格审查承兑人的资信状况、历史兑付记录、行业地位及财务实力。
- 核实贸易背景的真实性,避免无对价取得票据。
- 及时提示承兑和提示付款,保留书面证据。
- 在承兑人出现经营恶化时,尽早行使追索权或寻求贴现。
对承兑人(付款企业)而言:
- 合理评估自身兑付能力,避免过度承兑导致流动性危机。
- 建立票据台账,跟踪到期日与资金安排。
- 严禁签发无真实贸易背景的融资性商票,防范法律合规风险。
- 若发生兑付困难,积极与持票人协商展期或分期,避免诉讼失信。
对金融机构而言:
- 为商票提供贴现、保贴等融资时,应审慎评估承兑人信用,可要求追加担保或保证金。
- 利用央行ECDS系统等电子票据平台,防范伪假票风险。
- 对承兑人设定准入名单和授信额度,动态监控。
六、
商业承兑汇票承兑既是企业间便捷的信用支付工具,也可能成为信用风险的温床。其核心在于承兑人的商业信用,所以无论出票、承兑还是贴现,都应回归贸易背景真实性和承兑人偿付能力这条主线。建议各参与方在业务中做到:承兑前调查、承兑时审验、到期前提醒、违约后追索,形成闭环风控。只有夯实信用基础,商票才能真正发挥其降低融资成本、促进资金流转的积极作用。
如若转载,请注明出处:http://www.51chengdui.com/product/48.html
更新时间:2026-10-28 23:41:06