2015山东会计从业考试《财经法规》核心知识点 商业汇票的承兑

在2015年山东会计从业资格考试《财经法规与会计职业道德》科目中,商业汇票的承兑是支付结算法律制度一章的重点内容,考生需准确掌握承兑的概念、程序及效力。
一、承兑的概念
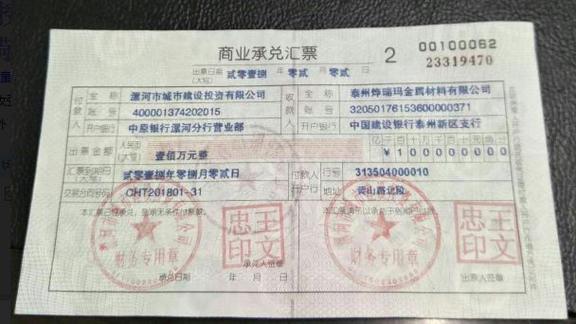
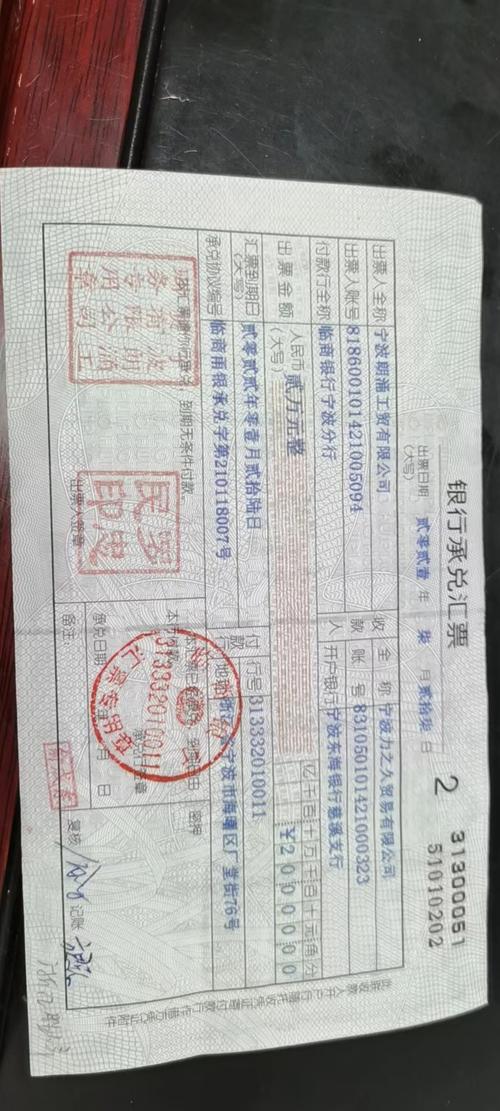
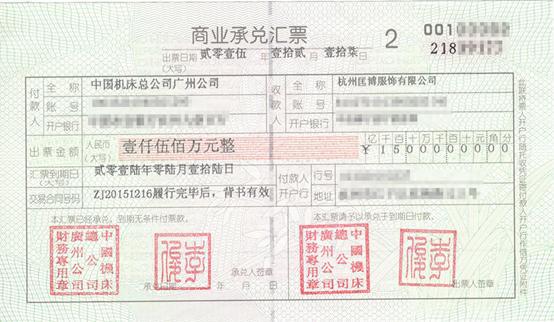
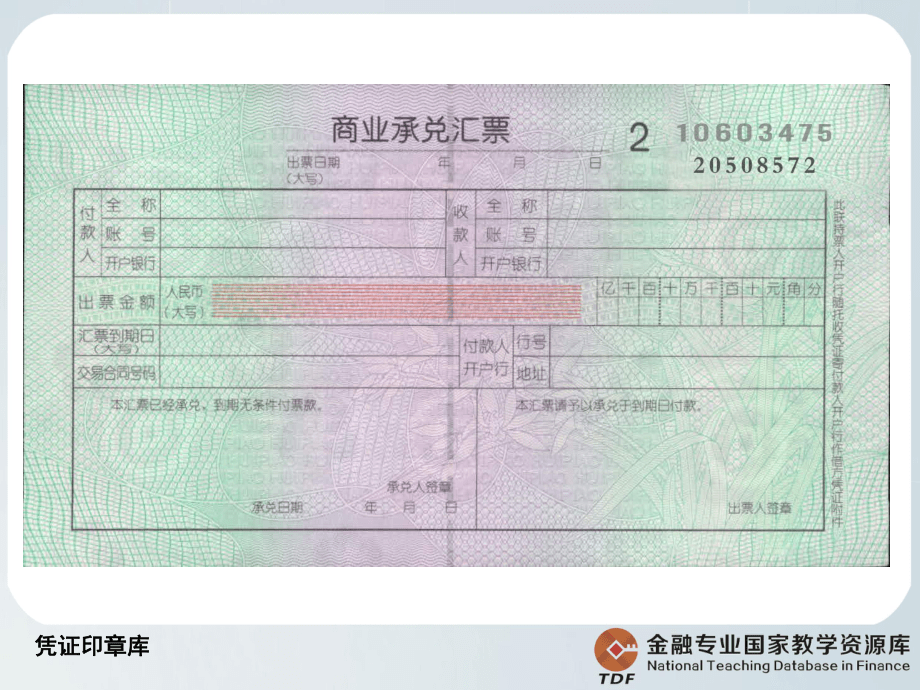
承兑是指汇票付款人承诺在汇票到期日支付汇票金额的票据行为。商业汇票分为商业承兑汇票和银行承兑汇票,均须经承兑后才具有支付效力。商业承兑汇票由银行以外的付款人承兑,银行承兑汇票由银行承兑。
二、承兑的程序
- 提示承兑:持票人向付款人出示汇票,并要求付款人承诺付款。定日付款或出票后定期付款的商业汇票,持票人应在汇票到期日前提示承兑;见票后定期付款的汇票,持票人应自出票日起1个月内提示承兑。
- 承兑或拒绝承兑:付款人应在收到提示承兑的汇票之日起3日内承兑或拒绝承兑。若承兑,应在汇票正面记载“承兑”字样、承兑日期并签章;见票后定期付款的汇票还应记载付款日期。若拒绝承兑,须出具拒绝证明。
三、承兑的效力
付款人承兑后即成为汇票的主债务人,承担到期无条件付款的责任。承兑人不得以与出票人之间的资金关系对抗持票人。若承兑人拒绝付款,持票人可依法行使追索权。
四、不得提示承兑的情形
汇票未按规定期限提示承兑的,持票人丧失对其前手的追索权(但承兑人仍应负责)。付款人承兑汇票不得附有条件,否则视为拒绝承兑。
该知识点常以单选题、多选题或判断题形式出现,考生需结合票据法规定理解记忆,注意承兑期限、记载事项及法律后果。
如若转载,请注明出处:http://www.51chengdui.com/product/47.html
更新时间:2026-10-26 02:29:18