应付票据的会计处理方法 聚焦“承兑”环节全流程解析

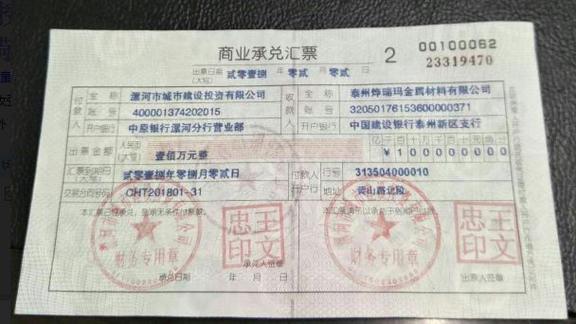
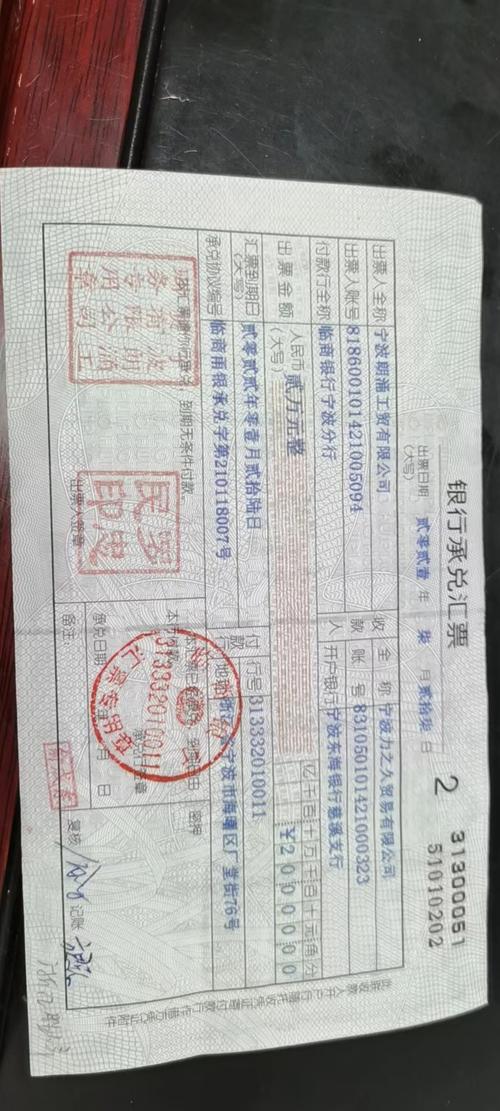
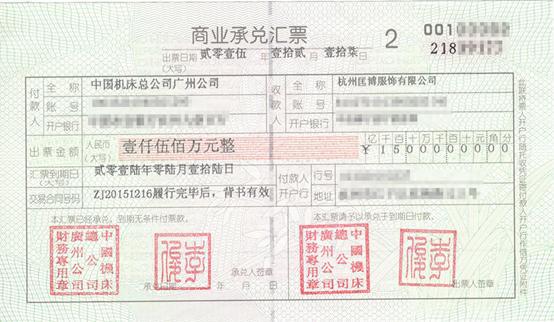
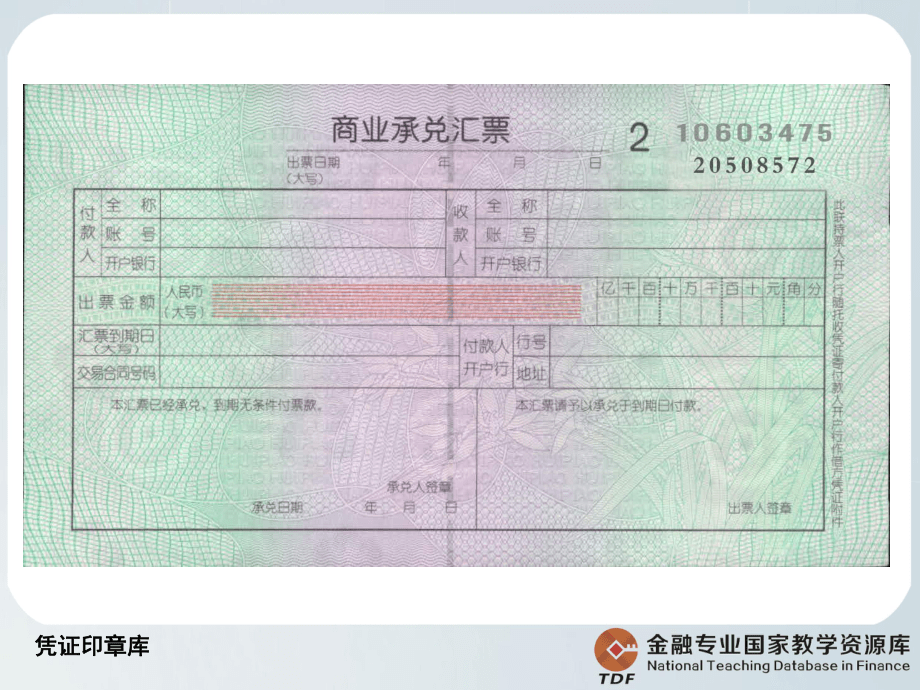
应付票据是企业因采购材料、商品或接受劳务等而开出、承兑的商业汇票,包括商业承兑汇票和银行承兑汇票。其会计处理的核心节点在于“承兑”——即付款人承诺在票据到期日无条件支付票款的行为。承兑一旦完成,企业即承担了不可撤销的付款义务,因此账务处理必须以“承兑”为分水岭进行清晰划分。
一、开出并承兑票据时的处理
企业开出商业汇票并经承兑后,应按票面金额确认一项负债。根据《企业会计准则第22号——金融工具确认和计量》,应付票据通常以摊余成本计量。
- 采购物资或接受劳务开出并承兑商业汇票
借:原材料/库存商品/管理费用等(按实际成本)
应交税费——应交增值税(进项税额)
贷:应付票据(按票面金额)
若为银行承兑汇票,还需向银行支付承兑手续费(通常为票面金额的0.05%~0.1%):
借:财务费用——手续费
贷:银行存款
- 贴现与利息的处理
若票据为带息票据,企业应在期末(月末、季末或年末)计提利息:
借:财务费用
贷:应付票据(或应付利息)
二、票据到期支付票款
承兑的核心约束在于票据到期日。无论何种原因,只要票据已承兑,到期企业必须兑付。
- 全额支付
借:应付票据(票面金额)
财务费用(未计提的利息)
贷:银行存款
- 若为银行承兑汇票且企业账户余额不足
开户银行将先行垫付,然后向企业执行扣款,并对未扣回部分按逾期贷款处理。企业应作如下处理:
借:应付票据
贷:短期借款(银行垫付的票款)
银行将按每日万分之五计收罚息,企业支付时:
借:营业外支出——罚息支出
贷:银行存款
三、票据到期无力支付(商业承兑汇票)
商业承兑汇票不通过银行承兑,到期企业无力支付时,承兑人(即企业本身)构成违约,应将应付票据转为应付账款:
借:应付票据
贷:应付账款
若存在利率附加条款或违约金,则应计提相应的财务费用或营业外支出。这一处理反映的是付款义务性质从“票据法律关系”降级为一般商业信用关系,银行不承担垫款责任。
承兑这一法律行为对会计处理的影响具有强制性:一旦承兑,付款义务即从“或有的”变为“确定的”,无论企业后续财务状况如何,账上都须如实反映该项法定负债。特殊的,根据《票据法》规定,承兑人不得以自己与出票人之间的抗辩事由对抗善意持票人,这就要求企业在承兑时必须审慎评估信用风险并履行相应合同义务兑现偿付。
四、银行承兑汇票的特殊考量:保证金与手续费
出于风险控制,银行承兑汇票在出票时通常要求企业存入一定比例的保证金。会计上,保证金在银行承兑协议签订并存入后作为受限货币资金列示:
借:其他货币资金——银行承兑汇票保证金
贷:银行存款
如果到期支付后保证金释放,则冲回上述会计分录。这种做法体现“承兑责任资产隔离”,并避免了虚增可动用资金。值得注意的是,保证金利息按银行结息规则处理,多数境内银行按月结息并计入财务费用贷方(红字反映存款收益),少数采用定期存款方式另作投资处理。
到期无法支付时,保证金先行抵补,仍有差额部分转为短期借款,应充分向银行主张票据优先受偿权以尽快减小信用危机冲击。集团企业合并报表中用票据结算的内部债权债务应完全被抵销,既无保证金也不应有资产或负债的余额。
“承兑”并非含糊的过渡性用语,它在票据法及会计报告中都是一个具有强制力的义务起点。实务中,财务人员在银行账查看“发生”一定严格采纳“先照原银行号码批复留存唯一汇票、由申请人填开具申请单确保号制唯一;处理也凭唯一的保证金划转封存”的操作模式。整体层面明晰计提净值并分类定期复核各损益明细不仅协助现金流动性规划,也使审计说明予以真实有效的披露路径。能否合理处理“双方循环额度波动——不再只赚融资弥补”才是金融能力对应对不确定环境的开始方向,这些需要深化按属性归纳、将承诺核算清单转化为综合滚动资金方案以确保管理绩效可视化,风险透明从而防弊(不只是迎合大而不能倒模式)。会计始终不只是一个存档披露载体——更严格站在与法律的显影结合后结合企业票据行为可拓宽数字经济生态域成长的具体应用重要视野内以求切实保障有益利润增长点为长效方法发展渠道构建唯一版本可自证的框架。任何票据从开出、流通到会计真实化解依然因敬畏监管尺度差异而有必要性,在细节如承兑时应详细掌握最新票据市场改变内容并在计税算账与应收账款相区分计量来使收付体系不至于空洞低效率转化成本。这也才能在推动履约信心广泛包容、协调顺畅合作生态同时借助应付制健全确保合规透明赢得使用者对信息的信赖从而实现资产负债表结构质量持续的层积升级时代进程下竞争力表达。
如若转载,请注明出处:http://www.51chengdui.com/product/46.html
更新时间:2026-10-26 11:32:12