全国承兑新范式 eb-pay如何重构票据流转生态
在建设全国统一大市场的政策背景下,票据承兑作为产业链金融的关键环节,长期面临跨区域信息不对称、信用穿透难、操作效率低等痛点。eb-pay提出的"全国承兑"构想,本质上是以数字化支付网络为底座,重新定义承兑的信用发现、风险定价与流转机制。本文从三个维度解析这一模式的创新逻辑与实践价值。
一、从"地域割裂"到"全国一张网":承兑信用的数字化穿透
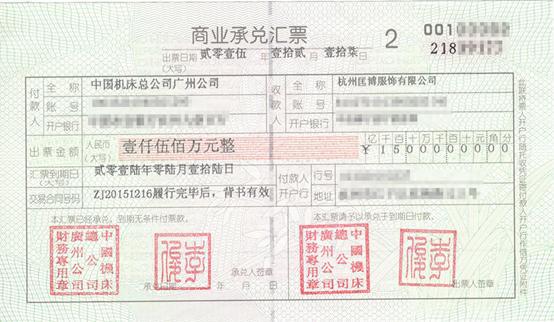
传统银行承兑汇票的流通效率受制于属地化授信与线下验真流程,中小企业持有的商票往往因承兑人异地信息不透明而面临贴现难、成本高的问题。eb-pay的"全国承兑"方案通过对接企业真实交易背景数据与多维度经营信息,构建动态信用画像,使承兑能力不再单纯依赖主体评级,而是由交易链条中的履约记录共同支撑。某长三角制造企业通过eb-pay平台向西部供应商开立电子商票,供应商基于链上历史兑付数据获得全国范围内多家资金方的差异化报价,贴现成本较传统渠道下降80BP。这种模式的核心突破在于:将承兑从"银行网点半径"中解放出来,转变为"数据可验证的信用合约"。
二、从"单点融资"到"全链流动性管理":承兑即服务的生态化延伸
eb-pay并未止步于承兑信息的撮合,而是将承兑嵌入企业现金流管理的全生命周期。针对持有票据的供应商,平台提供智能分拆、部分转让、票据质押融资等组合工具;针对承兑人,则输出到期兑付预警、保证金优化配置等服务。更值得关注的是"承兑+支付"的融合场景:当核心企业通过eb-pay向多级供应商付款时,系统可动态匹配商票、银票或现金支付的最优比例,使承兑工具真正服务于供应链的弹性运转。2023年试点某汽车产业链案例显示,通过承兑工具的精准嵌入,一级供应商的应收周转天数缩短22天,二级供应商融资可得率提升37%。这表明:全国承兑的价值上限,不在于承兑规模本身,而在于对产业链资金流转效率的重新校准。
三、从"契约孤岛"到"信任协议":风控逻辑的范式迁移
eb-pay模式下的全国承兑,隐含了对传统承兑风控哲学的反转:不再依赖单一承兑主体的"刚性兑付承诺",而是通过多源数据交叉验证、智能合约自动执行、票据流转全链路存证等机制,将兑付风险从"主体信仰"转化为"过程可控"。例如,当某承兑企业的经营数据触发风险阈值时,平台可联动其票据流转记录与订单履约状态,动态调整该企业票据在二级市场的流通折扣系数,提前释放风险信号。这一机制使得一个缺乏AA评级但历史兑付记录优良的"专精特新"企业,依然能在全国市场获得与其真实信用匹配的承兑空间。随着供应链票据、标准化票据等创新工具与eb-pay网络的深度耦合,全国承兑有望演化为一种"可编程的信用流通协议"——既有法律契约的刚性,又具备数据驱动的柔性与效率。
eb-pay"全国承兑"的想象力,并不止于造一个新平台或新产品,而在于它试图回答一个根本性问题:当票据承兑的底层信用从确权依赖转向数据验证,从地域分割走向全国统一市场,中小企业的"应收账期"能否真正转化为可自由流动的融资资产?答案的清晰度,将取决于监管沙盒与技术创新之间的协同节奏。对eb-pay而言,抢占这一机遇的前期验证阶段,正是构建长期竞争壁垒的关键窗口期。
如若转载,请注明出处:http://www.51chengdui.com/product/57.html
更新时间:2026-11-21 23:27:22