建信融通承兑汇票贴现全解析 从概念到实操
在供应链金融日益数字化的今天,建信融通作为建设银行旗下的供应链金融平台,为产业链上的中小企业提供了高效、便捷的融资渠道。其中,承兑汇票贴现是平台上的核心业务场景之一。本文将从概念辨析、操作流程、与传统银行贴现的差异及风险要点四个维度,对建信融通承兑汇票贴现进行系统梳理。
一、什么是建信融通承兑汇票贴现
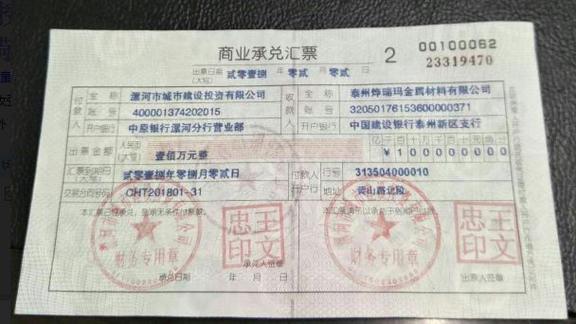
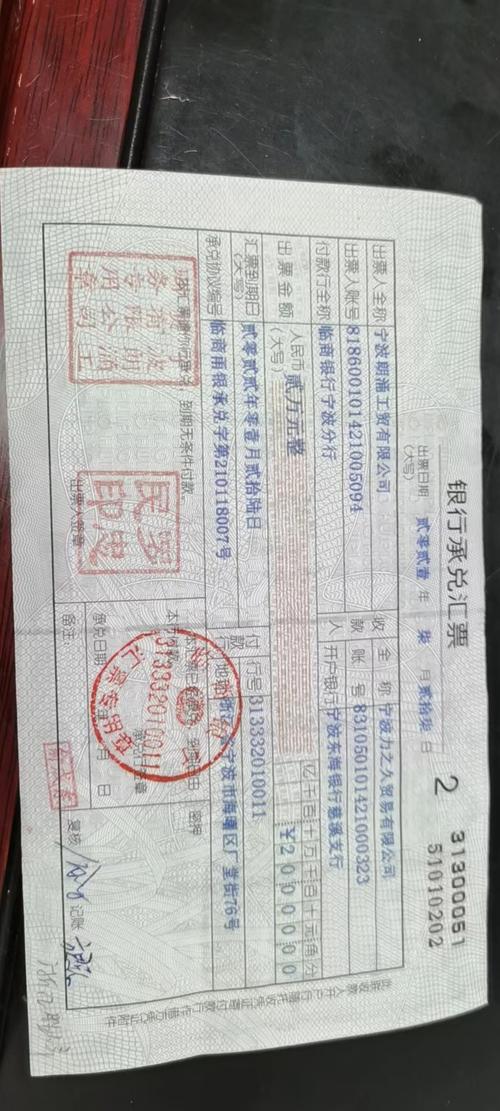
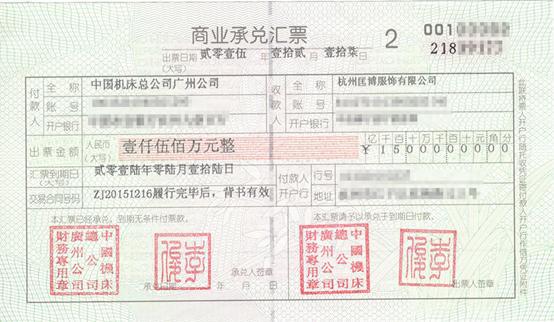
建信融通平台上的“承兑汇票”通常指电子商业承兑汇票,由核心企业(通常是信用优质的大型企业)在建信融通平台签发并承兑,用于支付上游供应商的货款。供应商收到这张电子商票后,若急需现金,可将其转让给建信融通平台上的资金方(如银行、保理公司等),以票面金额扣除一定利息后提前获得资金,这一过程即为“贴现”。
需要注意两个概念的区别:承兑是核心企业承诺到期付款的行为,是票据信用的来源;贴现是持票人将未到期票据变现的融资行为。建信融通平台提供的是一站式服务——核心企业在线承兑开票,供应商在线发起贴现申请,资金方在线审批放款。
二、操作流程:从开票到放款
建信融通承兑汇票贴现的典型流程可分四步:
第一步:核心企业开票承兑。 核心企业登录建信融通平台,基于真实贸易背景(采购合同、发票等),向供应商签发电子商业承兑汇票并完成承兑。
第二步:供应商签收票据。 供应商在平台注册并完成企业认证后,签收电子商票,票据进入其持有账户。
第三步:发起贴现申请。 供应商在票据到期前,选择需要贴现的票据,填写贴现用途,提交给平台上的资金方。平台会同步展示不同资金方的贴现利率供比较。
第四步:资金方审批与放款。 资金方结合核心企业信用、贸易背景真实性及供应商资质进行审核,审核通过后签订贴现协议,扣除贴现利息后将款项划付至供应商账户。整个流程在线完成,通常可在1至3个工作日内放款。
三、与传统银行贴现的差异
与传统银行柜台贴现相比,建信融通模式的差异主要体现在三方面:
其一,信用基础不同。 传统贴现多看银行承兑汇票,依托银行信用;建信融通的商票贴现依托的是核心企业信用,平台通过贸易背景核验和核心企业确权来增信。
其二,操作效率不同。 传统贴现需线下提交纸质材料、跑柜台、等审批;建信融通全流程线上化,材料以电子表单提交,审批周期显著缩短。
其三,资金来源不同。 传统贴现资金主要来自贴现银行;建信融通引入多家资金方竞价,供应商可选择利率更优的资金渠道,议价空间更大。
四、风险要点与实操建议
使用建信融通承兑汇票贴现,需关注以下风险:
核心企业信用风险。 商票到期能否兑付,根本上取决于承兑核心企业的偿付能力。贴现前应关注核心企业的评级、历史兑付记录及行业景气度。平台虽做准入审核,但不等于兜底。
贸易背景真实性要求。 贴现必须以真实交易为基础。若合同、发票与票据信息不匹配,资金方有权拒贴甚至追回资金。供应商应确保每张票据对应真实、可追溯的贸易单据。
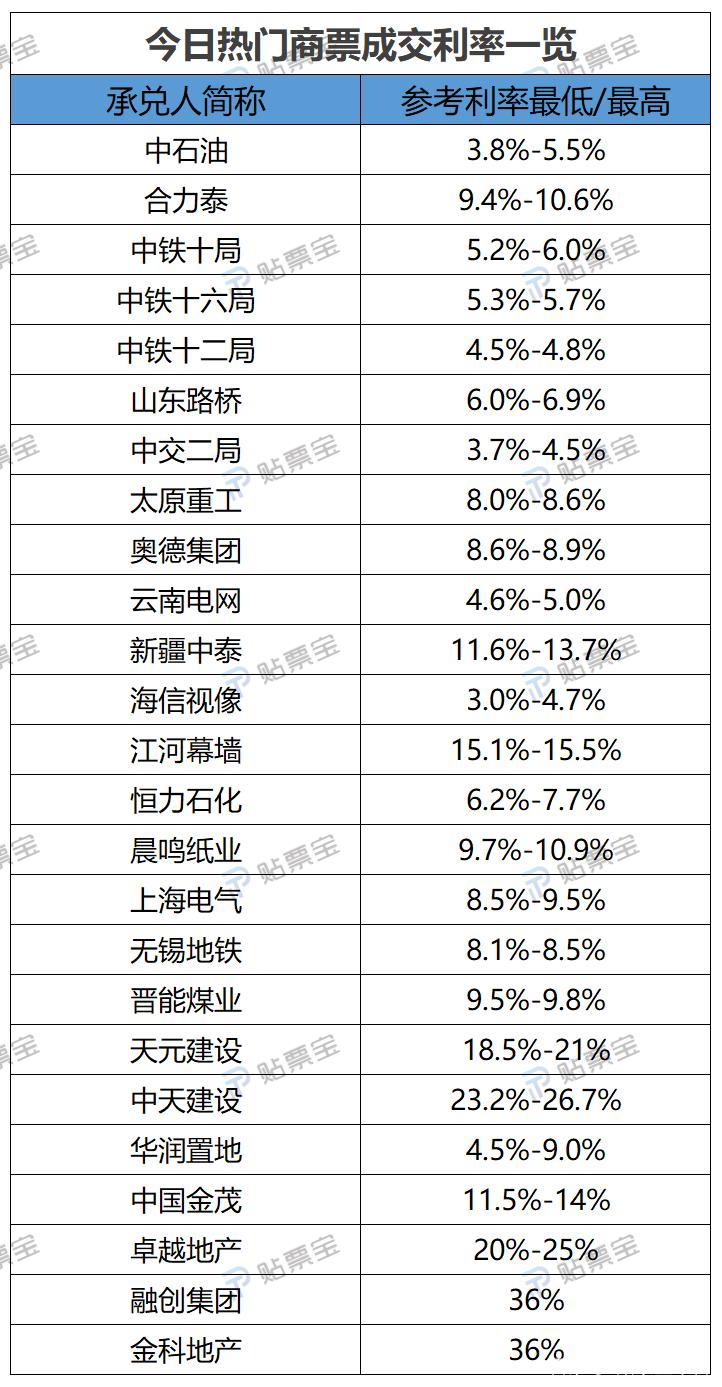
贴现利率与成本测算。 不同资金方报价差异较大,建议在平台内横向比价,同时将贴现利息与自身资金周转收益做权衡,避免为贴现而贴现。
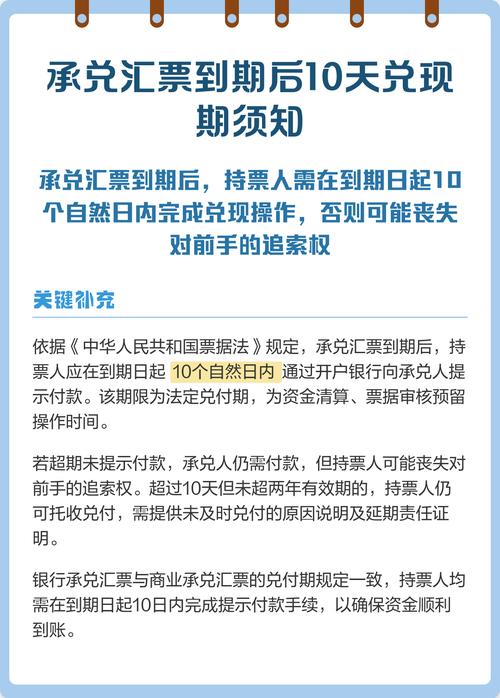
票据到期管理。 贴现实质是提前变现,贴现后票据权利转移,供应商不再享有到期收款权。若不贴现而持有至到期,需在到期日前提示付款,避免逾期损失。
综上,建信融通承兑汇票贴现是供应链金融数字化的典型实践:以核心企业承兑增信、以平台线上化提效、以多资金方竞争降低融资成本。对供应商而言,善用这一工具可改善现金流,但需对核心企业信用和贸易真实性保持审慎,方能实现融资与风险的平衡。
如若转载,请注明出处:http://www.51chengdui.com/product/58.html
更新时间:2026-11-21 01:34:55